 (资料图片仅供参考)
平安银行发布2026 年三季报,26Q3 营收、PPOP、归母利润同比增速分别为2.4%、3.1%、2.2%,增速较26H1 分别变动+0.64pct、+0.33pct、-1.11pct。年化ROE 为10.8%,环比上行0.32pct,同比下行0.33pct。 净息差环比小幅抬升,资产端收益率、负债端成本同步下行息差方面,2026Q3 单季度净息差为1.75%,环比上行1.3bp,同比下行0.3bp;单季度生息资产收益率为3.05%,环比下行3.3bp,同比下行28.6bp;单季度计息负债成本率为1.29%,环比下行2.8bp,同比下行27.3bp。 资产增速边际回暖,金融投资占比回落、同业资产占比提升资产结构方面,总资产同比增速3.22%,环比上行0.6pct;总贷款同比增速0.40%,环比下行0.88pct;贷款占生息资产比重为58.31%,环比上行0.28pct;金融投资占生息资产比重为29.01%,环比下行1.6pct;同业资产占生息资产比重为7.83%,环比上行1.12pct。 存款、同业负债占比同步抬升 负债结构方面,存款占计息负债比重为73.09%,环比上行1.83pct;同业负债占计息负债比重为18.77%,环比上行2.17pct。 不良率保持平稳,不良生成压力明显缓解 资产质量方面,不良贷款率为1.05%,环比持平;拨备覆盖率为214.8%,环比下行4.8pct;不良生成率为0.78%,环比下行0.78pct。 核心资本充足率改善,加权风险资产扩张节奏放缓资本方面,核心资本充足率为9.61%,环比上行29bp;风险资产加权增速为6.61%,环比下行1.02pct。 盈利预测与投资建议 平安银行26Q3 息差企稳、不良生成放缓、资本充足率提升,负债成本下行形成支撑,经营韧性显现。考虑公司最新经营情况,我们调整公司26/27/28 年归母净利润增速预测为3.4%/3.2%/4.4%(较前次预测分别-1.01pct/-0.52pct/-0.98pct),EPS 分别2.14/2.21/2.32 元/股,当前股价对应26/27/28 年PE 分别为5.23X/5.06X/4.83X,对应26/27/28 年PB 分别为0.45X/0.42X/0.40X。截至2026 年10 月23 日,PB 值低于0.5,近2 年PB(LF)估值中枢为0.50,考虑公司基本面情况,给予公司26 年每股净资产0.55 倍PB,对应合理价值13.69 元/股,维持“买入”评级。 风险提示 宏观经济超预期下行;消费复苏不及预期;市场利率上行;资本市场波动;风险加权资产增长过快或外源补充受阻【免责声明】本文仅代表第三方观点,不代表和讯网立场。投资者据此操作,风险请自担。



























































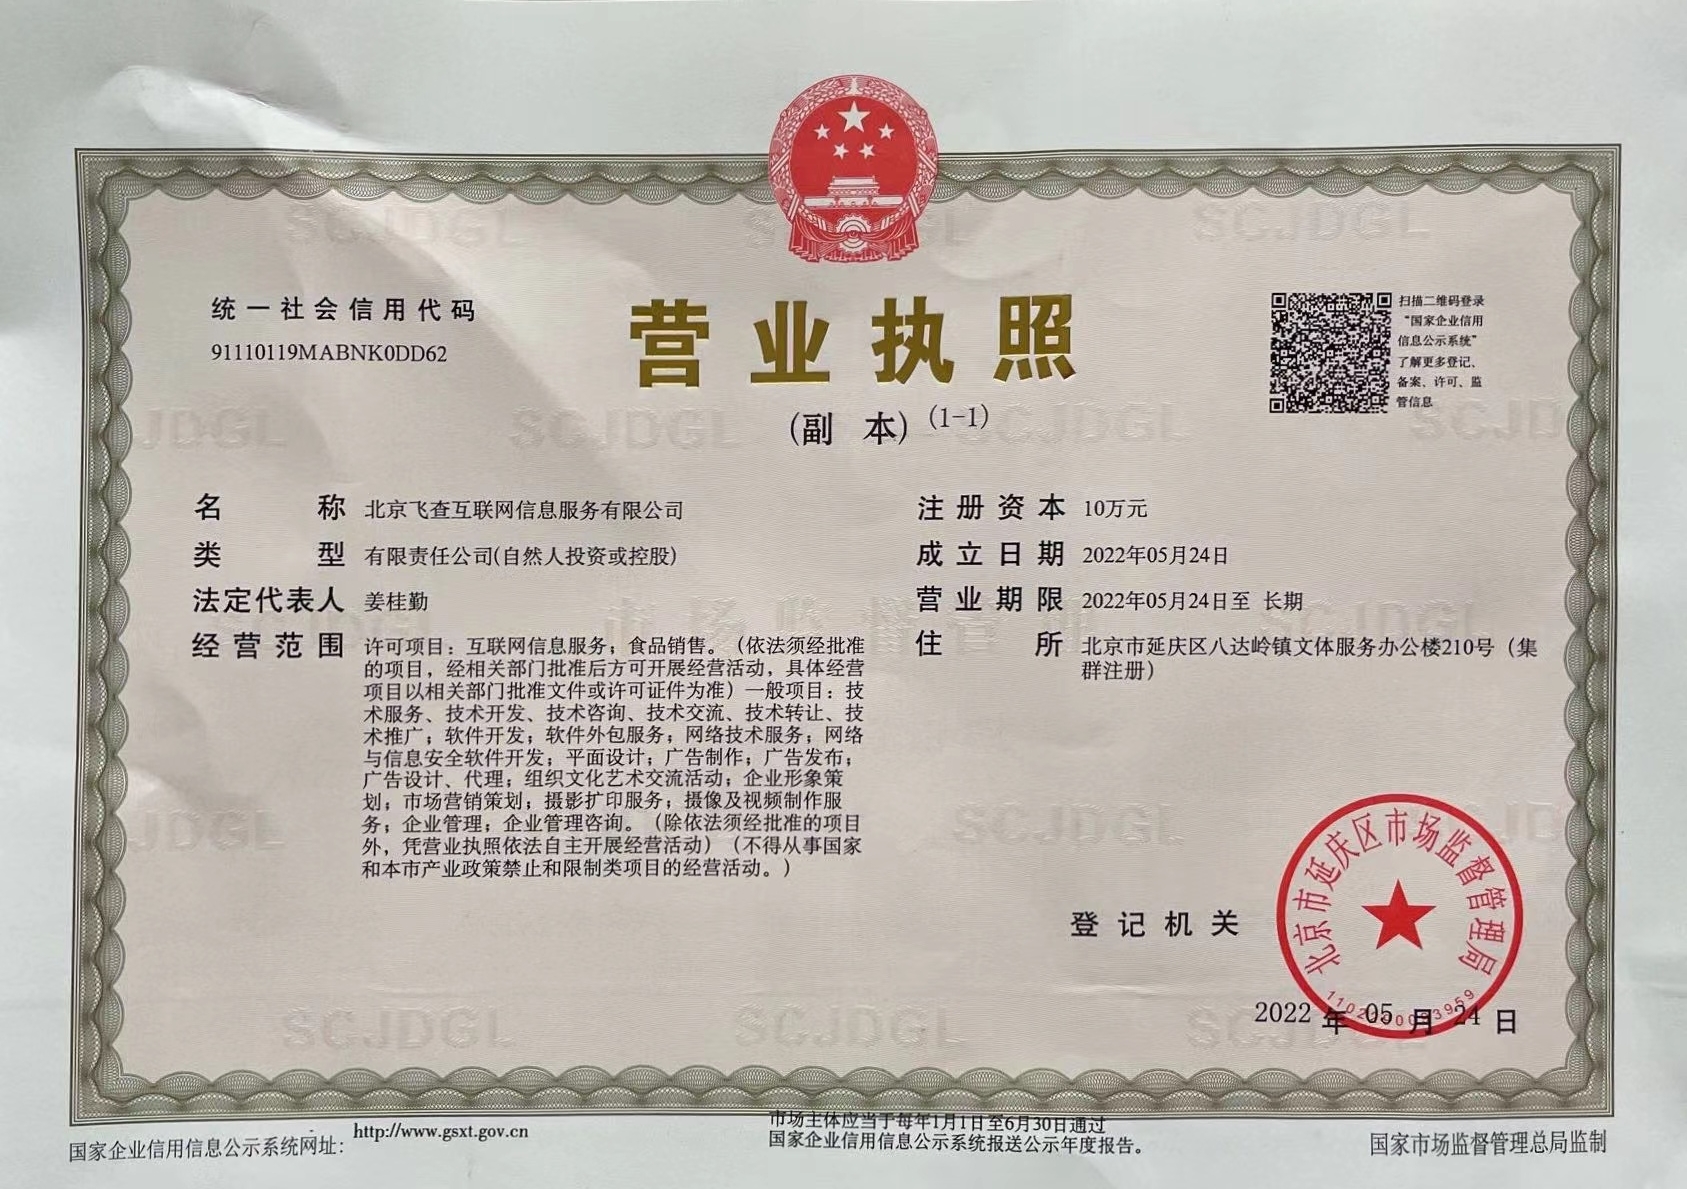 营业执照公示信息